E-mail: belprofmash@belprofmash.by


Гарантии, выплаты, налоговые вычеты: какие вопросы волновали молодых специалистов на профсоюзном приёме
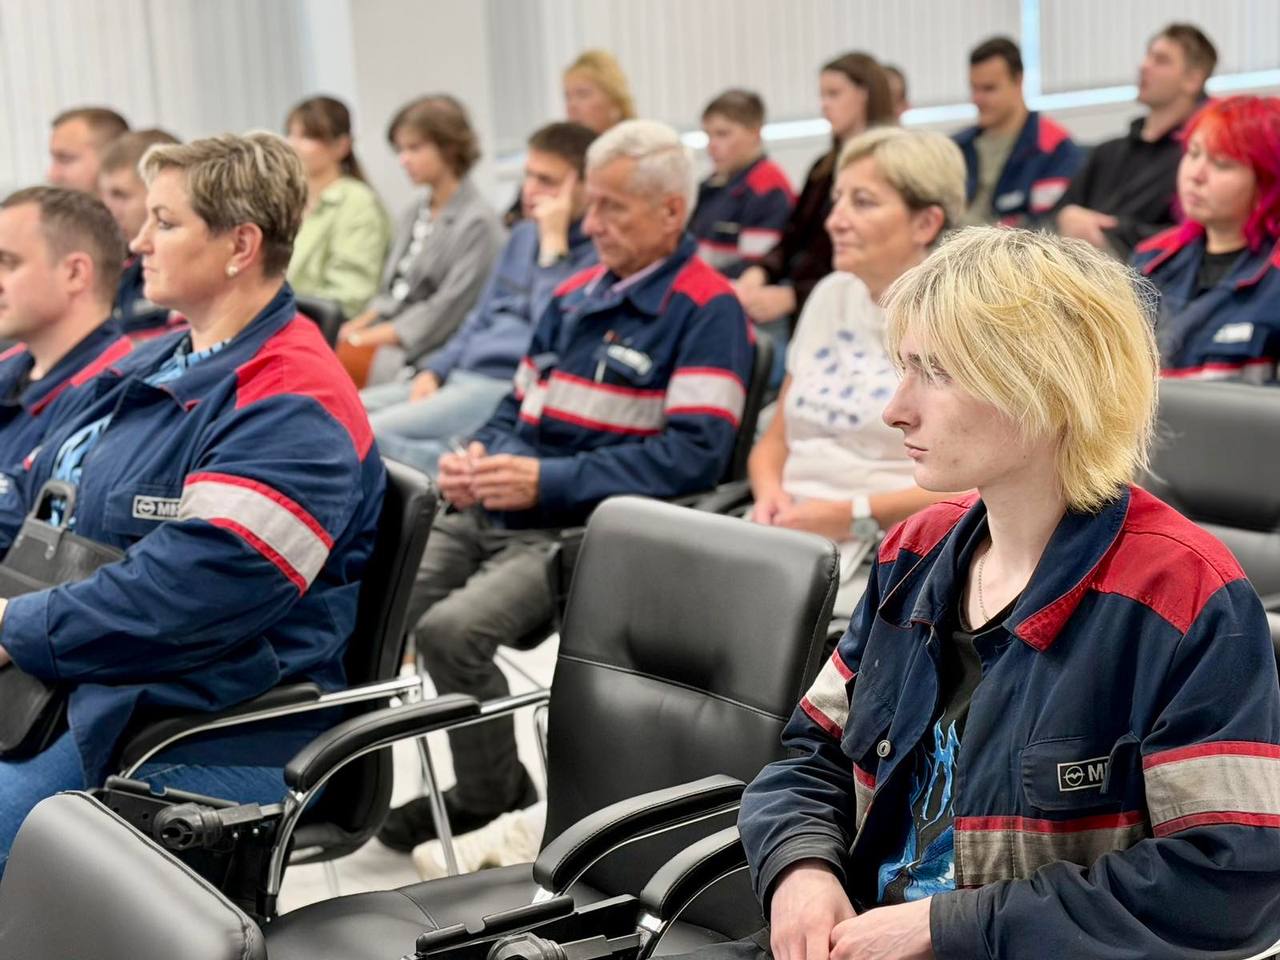 27 августа 2026 года в рамках Республиканского профсоюзного правового приема граждан правовой инспектор труда Областной организации г. Минска и Минской области Профсоюза «БЕЛПРОФМАШ» Елена Константиновна Горлач провела выездные консультации на двух столичных предприятиях.
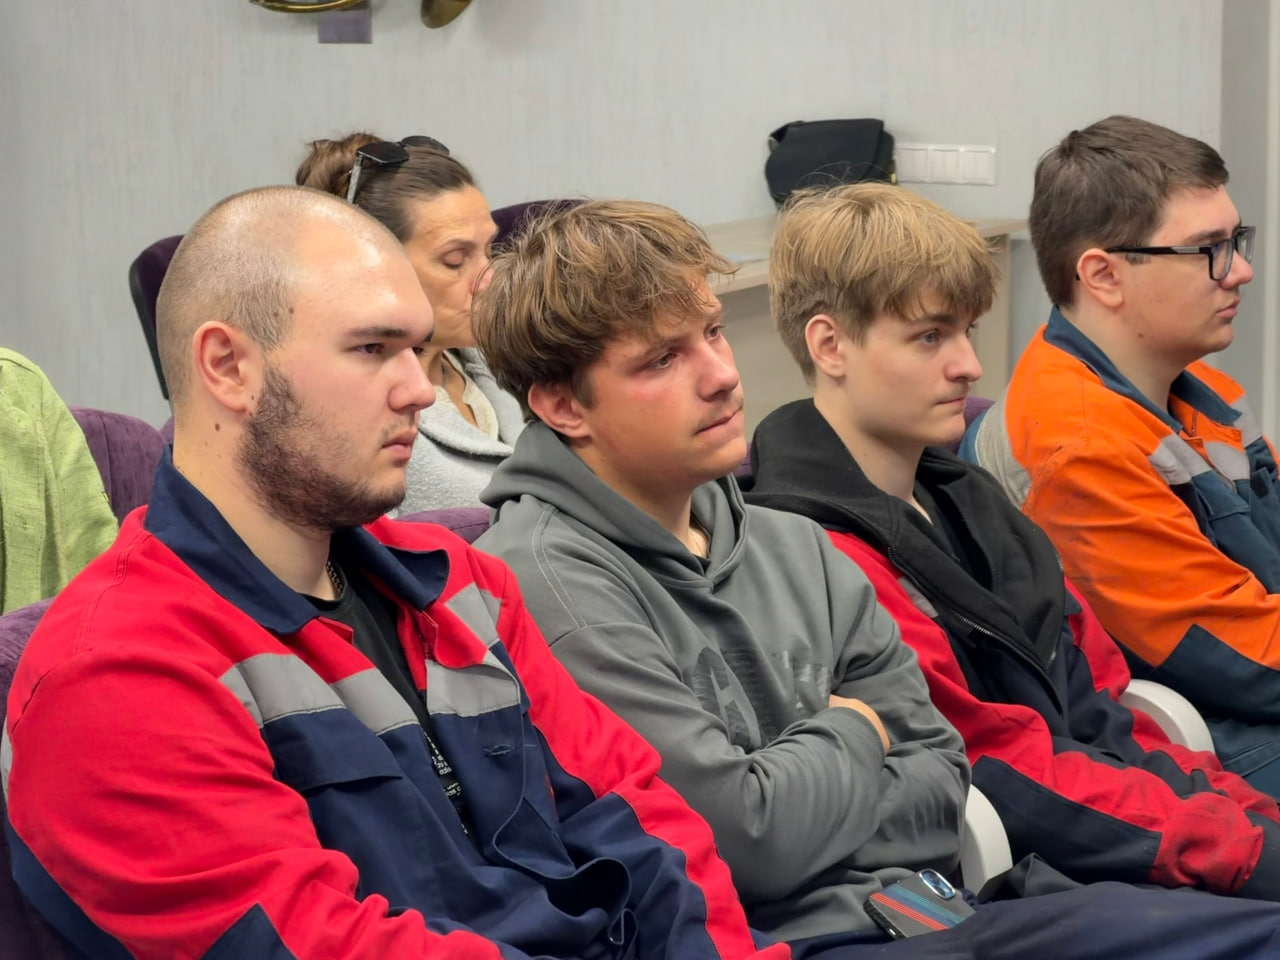 График работы правового инспектора:
· 10:00 – ОАО «Минский подшипниковый завод» (ул. Жилуновича, 2)
· 13:00 – ОАО «Минский моторный завод» (ул. Ваупшасова, 4)
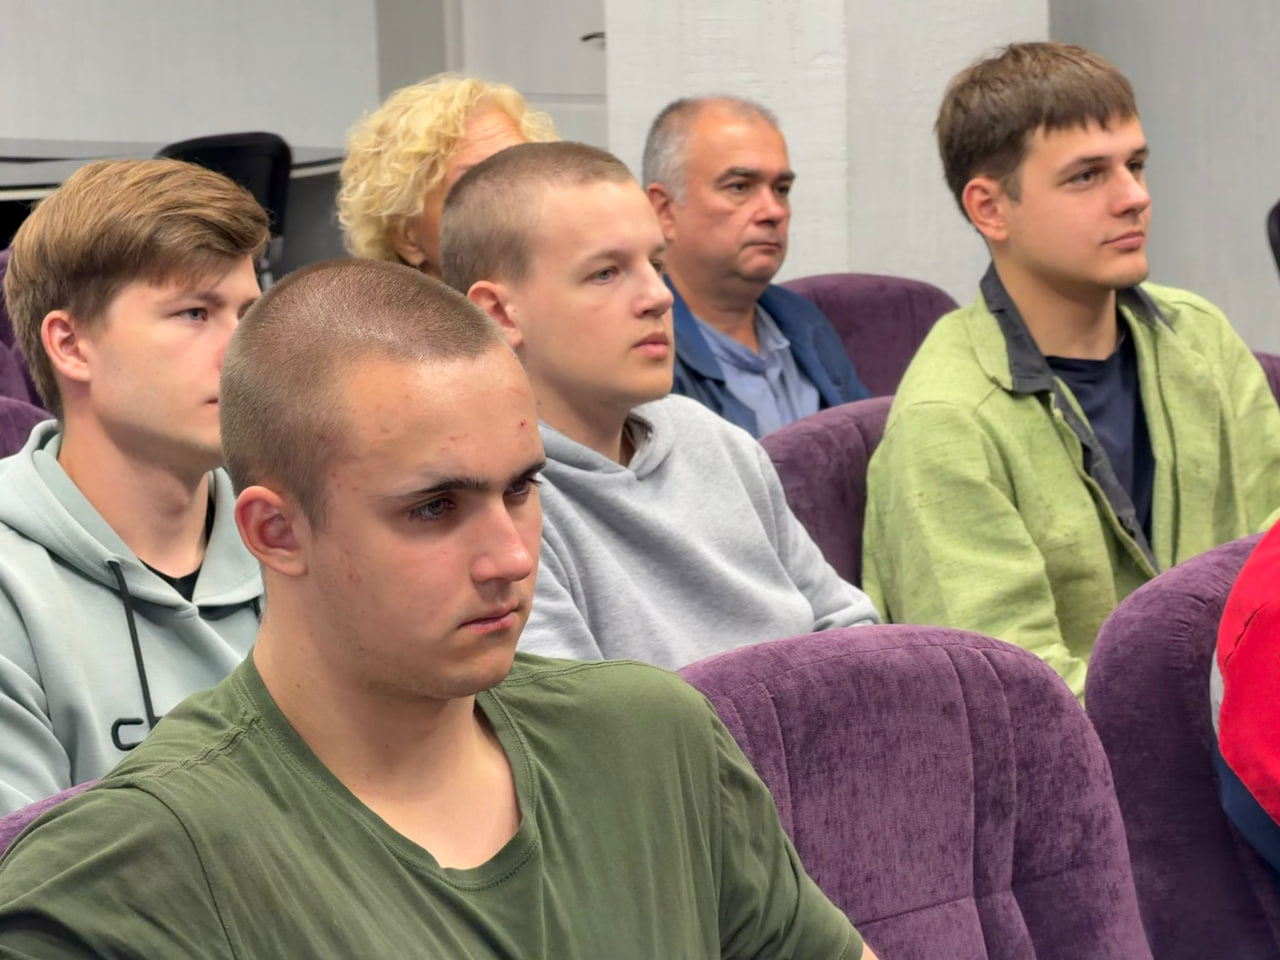 Мероприятие началось с правового просвещения молодых специалистов – на подшипниковом заводе в зале собрались 40 молодых специалистов. Всего на этом заводе трудятся 62 молодых специалиста. Темой встречи стали социальные гарантии молодых специалистов: порядок распределения, выплаты при переезде в другую местность, налоговые вычеты, возможность перевода на другую должность до окончания срока обязательной работы.
Самые частые вопросы, которые звучали на приеме:
«Меня распределили в Минск, а прописана я в Витебске. Положены ли мне выплаты за переезд?»
Отвечает Горлач Елена Константиновна:
— Да, положены. По закону (статья 96 ТК) переездом считается, если место работы находится в другой местности, отличной от вашего постоянного места жительства (прописки). Вы учились в Минске, были там зарегистрированы по месту пребывания, но ваша прописка — Витебск. Значит, для вас Минск — другая местность. Вам обязаны выплатить:
· стоимость проезда к месту работы (вам и членам семьи, если они переезжают);
· суточные за время пути;
· единовременное пособие (размер устанавливает наниматель).
«Я молодой специалист, работаю по распределению. Моя жена находится в отпуске по уходу за ребёнком до 3 лет. Какие мне налоговые вычеты положены?»
Отвечает Горлач Елена Константиновна:
— С 2026 года для молодых специалистов действует специальный налоговый вычет — 860 рублей в месяц (подп. 1.4 ст. 209 НК). Он применяется независимо от размера зарплаты.
Кроме того, вы имеете право на вычет 63 рубля в месяц на каждого ребёнка до 18 лет, а также на каждого иждивенца (подп. 1.2 ст. 209 НК).
Важно: ваша жена, находясь в отпуске по уходу за ребёнком до 3 лет, признаётся вашим иждивенцем (абз. 2 ч. 2 подп. 1.2 ст. 209 НК). Поэтому вы можете получить вычет и на ребёнка, и на жену — по 63 рубля на каждого.
То есть в вашей ситуации вычеты составят:
· на себя — 860 руб.;
· на ребёнка — 63 руб.;
· на жену (иждивенца) — 63 руб.
Итого: 986 рублей в месяц не облагаются подоходным налогом.
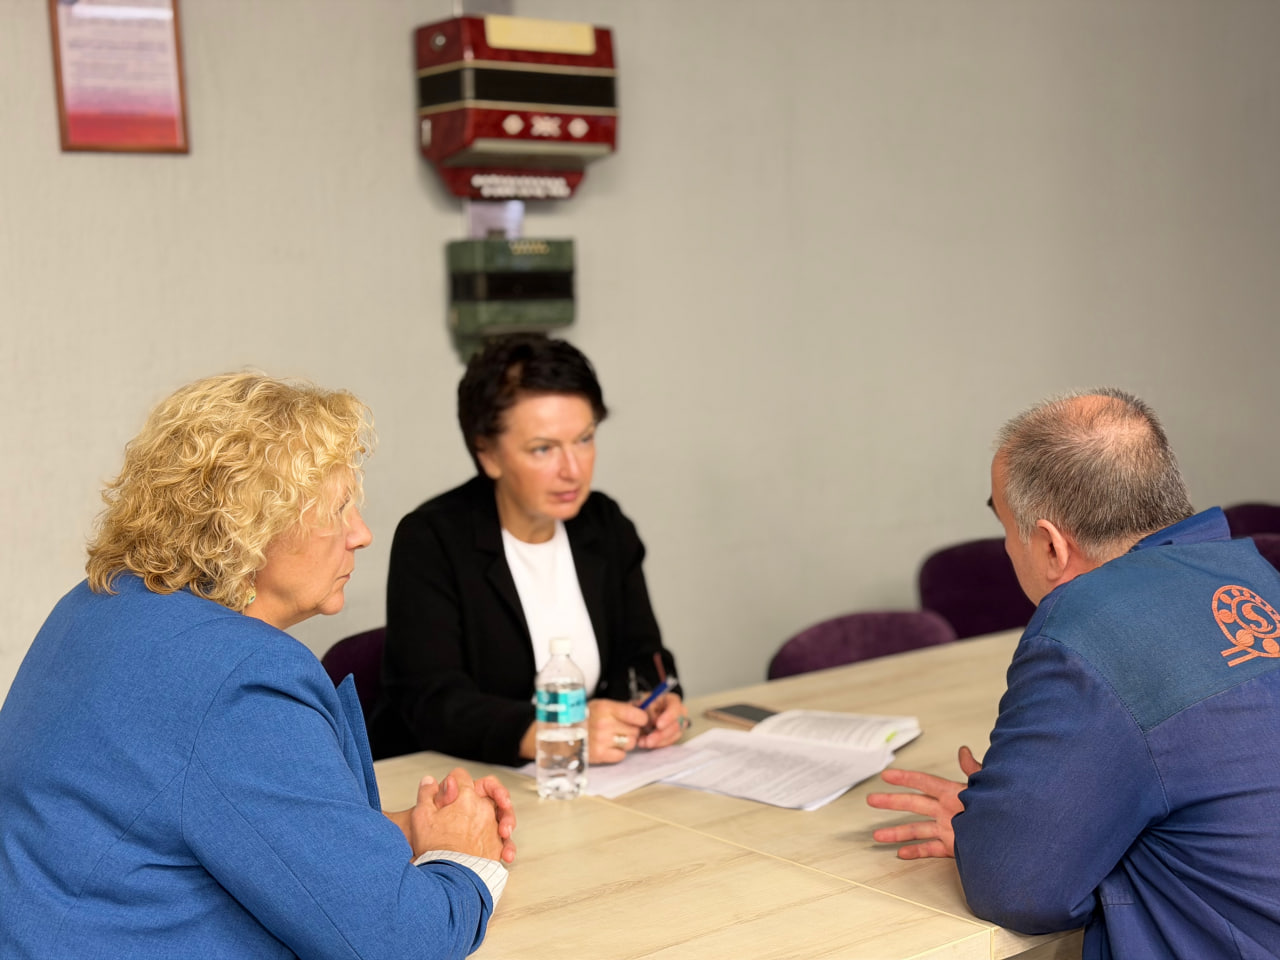
Особый акцент в ходе приема был сделан на правовом просвещении молодежи. Как отметила Елена Константиновна, знание своих прав – это первый шаг к их защите. Встречи прошли в формате открытого диалога: каждый мог задать вопрос о своей конкретной ситуации и получить четкий алгоритм действий.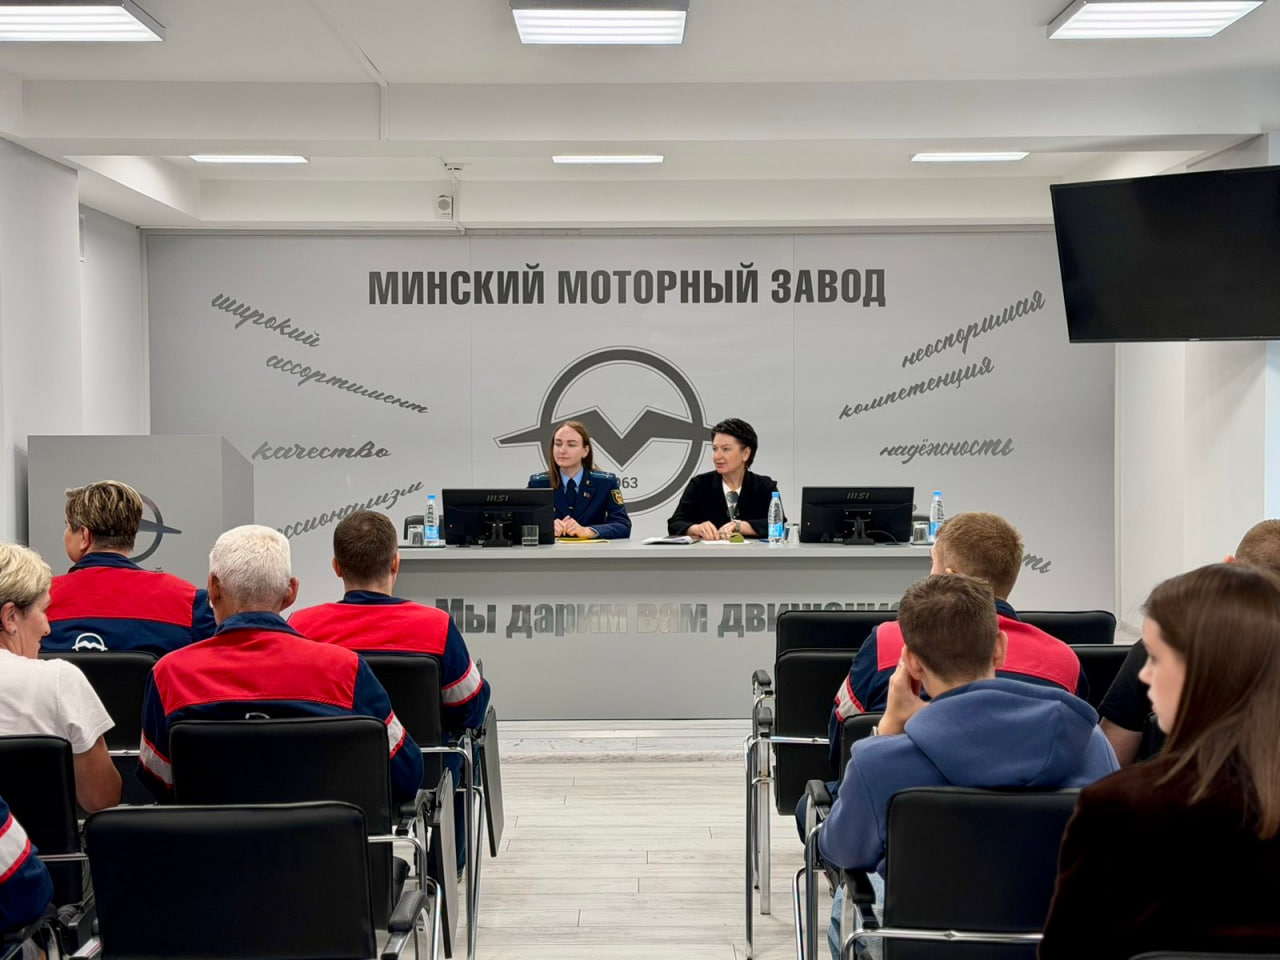
Профсоюзные правовые приемы проводятся на регулярной основе во всех регионах страны. Следите за графиком следующих приемов.